Por: Maximiliano Catalisano
Durante mucho tiempo, hablar de dinero en la escuela parecía un asunto reservado para la vida adulta. Sin embargo, los estudiantes ya toman decisiones económicas mucho antes de conseguir su primer empleo: compran por internet, utilizan aplicaciones, reciben dinero para sus gastos, comparan precios y están expuestos a publicidades que influyen sobre sus consumos. En ese escenario, enseñar educación financiera no significa convertir a los chicos en especialistas en economía, sino brindarles herramientas para comprender el mundo que los rodea, organizar sus recursos y decidir con mayor autonomía. Las experiencias internacionales demuestran que estos contenidos pueden incorporarse a la enseñanza cotidiana mediante proyectos sencillos, situaciones reales y actividades que no requieren grandes presupuestos.
La educación financiera comprende conocimientos, habilidades y actitudes que permiten interpretar conceptos económicos y tomar decisiones responsables. Incluye aprender a elaborar un presupuesto, diferenciar necesidades de deseos, planificar un ahorro, comprender el funcionamiento de una cuenta bancaria, reconocer los costos de un crédito y evaluar los riesgos de las compras digitales. También supone desarrollar una mirada crítica frente a la publicidad, las promociones y las ofertas que prometen beneficios inmediatos.
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) incorporó la alfabetización financiera en las evaluaciones PISA y publicó en 2024 los resultados correspondientes a 2022. El informe analizó a estudiantes de 15 años de 20 países y economías. Uno de sus datos más significativos indica que, en promedio, el 18 % de los estudiantes de los países de la OCDE participantes no alcanza el nivel básico de conocimientos financieros. Además, alrededor del 60 % de los jóvenes de esa edad tiene una cuenta bancaria o una tarjeta de pago o débito, mientras que más del 85 % realizó alguna compra por internet durante el último año.
Estos datos permiten comprender que la educación financiera no puede postergarse hasta que los estudiantes ingresen al mundo laboral. La relación con el dinero ya forma parte de su vida cotidiana y, por eso, la escuela tiene la posibilidad de ofrecer conocimientos que los ayuden a interpretar situaciones concretas. El informe también encontró una relación entre los aprendizajes financieros y determinados comportamientos: los estudiantes con mejores resultados tienen más probabilidades de ahorrar y comparar precios antes de comprar.
Uno de los casos más interesantes es Brasil, donde la educación financiera fue incorporada como tema transversal en la Base Nacional Común Curricular. Esto significa que no queda limitada a una asignatura independiente, sino que puede trabajarse desde matemática, lengua portuguesa y ciencias humanas, entre otras áreas.
El programa Aprender Valor, desarrollado con participación del Banco Central de Brasil y especialistas de la Universidad Federal de Juiz de Fora, ofrece materiales y propuestas para acompañar a las escuelas. Sus actividades buscan relacionar los contenidos económicos con problemas cotidianos: organizar gastos, planificar compras, comprender el ahorro y analizar decisiones de consumo. Según la OCDE, el programa llegó a más de la mitad de los municipios brasileños y alcanzó aproximadamente al 23 % de las escuelas públicas de nivel primario y secundario. Es una experiencia valiosa porque demuestra que se pueden construir propuestas de alcance amplio mediante recursos pedagógicos preparados para los docentes.
Portugal ofrece otro camino. Desde 2018, la educación financiera forma parte de los contenidos obligatorios de la asignatura Educación para la Ciudadanía. La propuesta permite abordar el dinero desde una perspectiva vinculada con la participación social, los derechos del consumidor y las decisiones personales. Así, los estudiantes pueden comprender que administrar recursos no consiste solamente en hacer cuentas, sino también en analizar consecuencias y reconocer responsabilidades.
En Austria, la educación financiera comienza desde el nivel inicial. Los primeros aprendizajes se integran en áreas relacionadas con la economía y la experiencia cotidiana. A medida que los estudiantes avanzan, los contenidos se amplían e incluyen la planificación de gastos familiares y la relación entre ingresos y posibilidades de consumo. Esta progresión muestra que no es necesario esperar a la adolescencia para introducir conceptos económicos: desde pequeños, los chicos pueden aprender a reconocer el valor de los objetos, comprender los intercambios y distinguir entre aquello que necesitan y lo que desean.
Australia, por su parte, propone integrar la alfabetización financiera en diferentes espacios curriculares. Los materiales de MoneySmart, una iniciativa de la Comisión Australiana de Valores e Inversiones, ofrecen ideas para trabajar el tema en lengua, salud, tecnología, artes y sustentabilidad. Una clase puede calcular el presupuesto de una producción teatral, organizar los gastos de una huerta escolar, comparar precios de alimentos o analizar cómo influye la publicidad en las decisiones de compra. De esta manera, los contenidos financieros se relacionan con proyectos que ya forman parte de la vida institucional.
Las experiencias internacionales no deben copiarse de manera automática. Cada sistema educativo tiene sus propias características, recursos y necesidades. Sin embargo, ofrecen ideas que pueden adaptarse a las escuelas argentinas sin crear necesariamente una materia nueva ni aumentar de manera significativa los gastos institucionales.
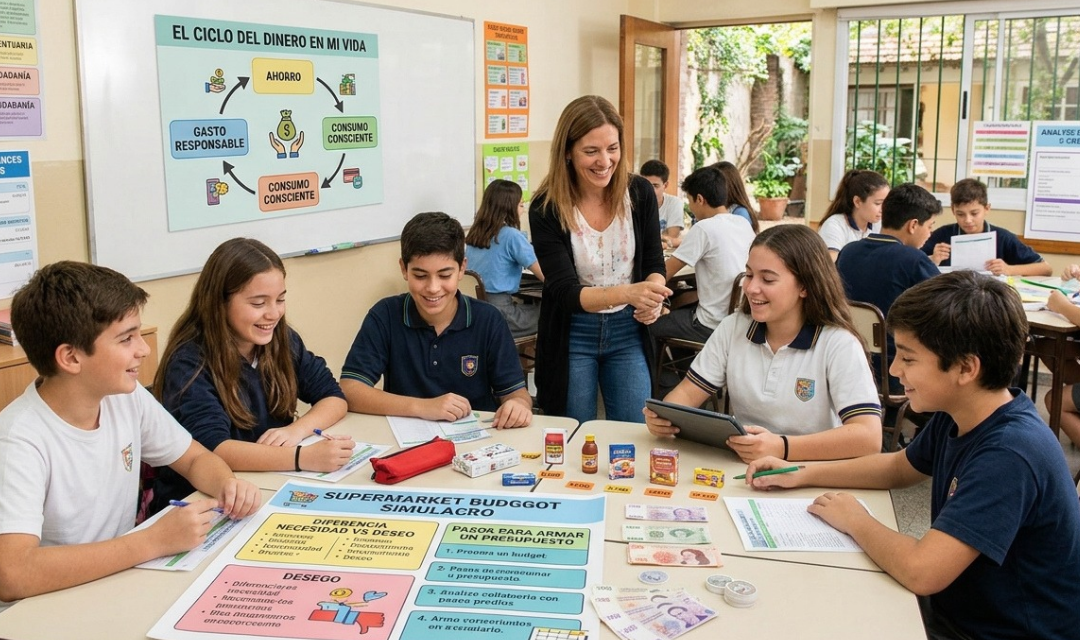
Una primera posibilidad consiste en trabajar con presupuestos escolares simulados. Los estudiantes pueden organizar una salida educativa, calcular el costo de una actividad, comparar alternativas de transporte y decidir cómo distribuir una cantidad limitada de dinero. En matemática, la propuesta permite utilizar operaciones, porcentajes y cálculos; en Lengua, argumentar decisiones y elaborar informes; en ciencias sociales, analizar el consumo y la organización económica de las familias.
Otra actividad consiste en crear un supermercado dentro del aula. Con productos, etiquetas y precios ficticios, los grupos pueden elaborar listas de compras, comparar ofertas y determinar qué decisiones permiten aprovechar mejor un presupuesto. También se pueden incorporar situaciones vinculadas con los medios digitales: analizar una promoción, identificar costos adicionales, reconocer mensajes publicitarios engañosos y conversar sobre la protección de los datos personales.
En los últimos años de primaria y durante la secundaria, las propuestas pueden avanzar hacia contenidos más complejos. Los adolescentes pueden aprender a interpretar un resumen bancario, comprender qué significa pagar en cuotas, distinguir entre una tasa de interés y un costo total, reconocer los riesgos del endeudamiento y analizar las condiciones de los servicios financieros. También resulta necesario abordar las estafas digitales, los enlaces sospechosos y las promesas de ganancias rápidas que circulan en redes sociales.
Estas actividades pueden desarrollarse con calculadoras, planillas gratuitas, materiales impresos o dispositivos disponibles en la institución. Lo importante es que los estudiantes trabajen con situaciones cercanas a su realidad y tengan oportunidades para explicar por qué eligen una alternativa y qué consecuencias podría tener su decisión.
La educación financiera no termina cuando suena el timbre. Las conversaciones familiares sobre compras, ahorro y organización de gastos pueden complementar los aprendizajes escolares. La OCDE encontró que los adolescentes que hablan con sus padres sobre decisiones de ahorro y consumo suelen obtener mejores resultados en alfabetización financiera.
Por eso, las escuelas pueden proponer actividades sencillas para realizar en casa, sin exigir que las familias compartan información privada sobre sus ingresos. Por ejemplo, comparar el precio de un mismo producto en distintos comercios, planificar una compra ficticia o conversar sobre la diferencia entre una necesidad y un deseo. El propósito no es evaluar la economía familiar, sino generar oportunidades de diálogo y reflexión.
También es importante evitar que la educación financiera se transforme en una enseñanza basada exclusivamente en la idea de ahorrar. Administrar el dinero supone comprender derechos, reconocer riesgos, planificar y saber que las posibilidades económicas no son iguales para todas las personas. La escuela debe ofrecer herramientas para pensar, no transmitir recetas universales ni responsabilizar individualmente a los estudiantes por situaciones económicas que dependen de múltiples factores.
La educación financiera representa una oportunidad para conectar los contenidos escolares con decisiones que los estudiantes deberán tomar durante toda su vida. No exige necesariamente incorporar una asignatura adicional, contratar plataformas costosas ni disponer de equipamiento especial. Puede comenzar con una secuencia didáctica, un proyecto interdisciplinario, una simulación de compras o una actividad de planificación.
El desafío para las escuelas argentinas es construir una propuesta progresiva: comenzar con el reconocimiento del dinero y las decisiones de consumo en los primeros años, avanzar hacia el presupuesto y el ahorro en primaria e incorporar crédito, medios de pago, derechos del consumidor y seguridad digital durante la secundaria.
Formar estudiantes autónomos también significa prepararlos para comprender cómo funciona la economía cotidiana. Las experiencias de Brasil, Portugal, Austria y Australia muestran distintos caminos para lograrlo. La enseñanza puede ser práctica, cercana y accesible, aprovechando recursos que ya existen en las instituciones. Cuando los chicos aprenden a comparar, planificar, preguntar y anticipar consecuencias, no solamente incorporan conceptos económicos: adquieren herramientas para tomar decisiones más conscientes en su presente y en su futuro.